Domain analysts.de kaufen?
Wir ziehen mit dem Projekt
analysts.de um.
Sind Sie am Kauf der Domain
analysts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain analysts.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Leib, Technologie und Prognose, Fachbücher von Julia SelligDas Fachbuch "Leib, Technologie und Prognose" von Julia Sellig untersucht die komplexen Wechselwirkungen zwischen leiblichem Empfinden und der modernen Medizintechnologie, insbesondere im Kontext von KI-gestützten Prognosemodellen. Die qualitative Studie bietet eine innovative Heuristik, die Elemente der Soziologie und der neuen Phänomenologie miteinander verbindet. Durch die Entwicklung der Methode des Leib-Mappings wird aufgezeigt, wie Diabetikerinnen und Diabetiker mit automatisierten Insulinabgabesystemen interagieren. Das Buch beleuchtet die Herausforderungen und Chancen, die sich aus der Integration neuer Technologien in den Alltag ergeben, und thematisiert die damit verbundenen Identitätsfragen und den Stress, der durch diese Veränderungen entstehen kann. Es ist eine fundierte Auseinandersetzung mit der Ambivalenz, die sich aus der Sorge um den eigenen Körper und den technologischen Fortschritt ergibt.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortgeschrittene Multivariate Analysemethoden, Fachbücher von Bernd Erichson, Rolf Weiber, Klaus BackhausDas Fachbuch "Fortgeschrittene multivariate Analysemethoden" bietet eine anwendungsorientierte Einführung in komplexe statistische Verfahren, die in der Wirtschaft und im Recht von Bedeutung sind. Verfasst von den renommierten Autoren Rolf Weiber, Klaus Backhaus und Bernd Erichson, richtet sich das Werk an Studierende und Fachleute, die ihre Kenntnisse in multivariaten Analysemethoden vertiefen möchten. Die vierte Auflage umfasst 507 Seiten und behandelt umfassend die theoretischen Grundlagen sowie praktische Anwendungen dieser Methoden. Der feste Einband sorgt für eine hohe Langlebigkeit des Buches, das in deutscher Sprache verfasst ist. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für Fortgeschrittene geeignet sind, und bieten zahlreiche Beispiele und Übungen, um das Verständnis zu fördern. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit quantitativen Analysen in der Wirtschaftswissenschaft und im rechtlichen Kontext auseinandersetzen.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **

Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Datenanalyse mit SPSS, Fachbücher von Michael StreichDieses Buch richtet sich an Studentinnen und Studenten, die im Rahmen ihrer Seminar-, Bachelor- oder Masterarbeit quantitative Daten erheben. Neben deskriptiven Analysen sind in solchen Situationen zumeist induktive statistische Verfahren gefordert, die auf den ersten Blick teilweise relativ komplex erscheinen. In diesem Buch werden typische Verfahren eingeordnet und inhaltlich erläutert. Neben einer einfachen Einführung werden im Nachgang vertiefende Analysen vorgestellt. Alle Verfahren werden anhand von Beispielen auf Basis der Statistiksoftware IBM SPSS dargestellt, die einen sehr einfachen Zugang auch zu komplexeren Verfahren bietet. Dabei werden die Beispiele, nach einer Einführung in das Programm als solches, systematisch Schritt für Schritt bearbeitet, so dass auch eigene Analysen im Rahmen schriftlicher Arbeiten problemlos nachvollzogen werden können.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch der astrologischen Prognose, Ratgeber von Bernadette BradyAstrologische Prognose erfordert einerseits eine Kenntnis der verschiedenen Techniken, andererseits darf eine intuitive Synthese nicht fehlen. Brady zeigt in diesem Lehrbuch, wie man beide Fähigkeiten erlernt und damit zu guten Ergebnissen kommt. Insofern ist dieses Buch nicht nur ideal für Einsteiger in die astrologische Prognose. Auch dem erfahrenen Astrologen eröffnen sich viele neue Methoden oder eine andere Sichtweise auf bekannte Verfahren. Sie behandelt Transite, Progressionen, Wiederkehrhoroskope, Finsternisse oder die Mondphasen in der Prognose. Zu allen Methoden gibt es Beispiele und Deutungstexte. Bradys Werk ist eines der besten Prognosebücher der Gegenwart.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leib, Technologie und Prognose, Fachbücher von Julia SelligDas Fachbuch "Leib, Technologie und Prognose" von Julia Sellig untersucht die komplexen Wechselwirkungen zwischen leiblichem Empfinden und der modernen Medizintechnologie, insbesondere im Kontext von KI-gestützten Prognosemodellen. Die qualitative Studie bietet eine innovative Heuristik, die Elemente der Soziologie und der neuen Phänomenologie miteinander verbindet. Durch die Entwicklung der Methode des Leib-Mappings wird aufgezeigt, wie Diabetikerinnen und Diabetiker mit automatisierten Insulinabgabesystemen interagieren. Das Buch beleuchtet die Herausforderungen und Chancen, die sich aus der Integration neuer Technologien in den Alltag ergeben, und thematisiert die damit verbundenen Identitätsfragen und den Stress, der durch diese Veränderungen entstehen kann. Es ist eine fundierte Auseinandersetzung mit der Ambivalenz, die sich aus der Sorge um den eigenen Körper und den technologischen Fortschritt ergibt.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortgeschrittene Multivariate Analysemethoden, Fachbücher von Bernd Erichson, Rolf Weiber, Klaus BackhausDas Fachbuch "Fortgeschrittene multivariate Analysemethoden" bietet eine anwendungsorientierte Einführung in komplexe statistische Verfahren, die in der Wirtschaft und im Recht von Bedeutung sind. Verfasst von den renommierten Autoren Rolf Weiber, Klaus Backhaus und Bernd Erichson, richtet sich das Werk an Studierende und Fachleute, die ihre Kenntnisse in multivariaten Analysemethoden vertiefen möchten. Die vierte Auflage umfasst 507 Seiten und behandelt umfassend die theoretischen Grundlagen sowie praktische Anwendungen dieser Methoden. Der feste Einband sorgt für eine hohe Langlebigkeit des Buches, das in deutscher Sprache verfasst ist. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für Fortgeschrittene geeignet sind, und bieten zahlreiche Beispiele und Übungen, um das Verständnis zu fördern. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit quantitativen Analysen in der Wirtschaftswissenschaft und im rechtlichen Kontext auseinandersetzen.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Datenanalyse mit R, Fachbücher von Daniel WollschlägerDas Buch "Grundlagen der Datenanalyse mit R" bietet eine anwendungsorientierte Einführung in die Datenanalyse unter Verwendung der Programmiersprache R. Es richtet sich an Studierende im fortgeschrittenen Bachelorstudium und vermittelt grundlegende Konzepte und Techniken der Datenanalyse. Die Inhalte sind so aufbereitet, dass sie sowohl theoretische als auch praktische Aspekte abdecken, was es den Leserinnen und Lesern ermöglicht, die erlernten Methoden direkt anzuwenden. Die 6. überarbeitete und erweiterte Auflage stellt sicher, dass die Informationen aktuell sind und den neuesten Entwicklungen in der Datenanalyse Rechnung tragen. Das Buch ist in deutscher Sprache verfasst und eignet sich sowohl für das Selbststudium als auch als Lehrmaterial in akademischen Kursen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
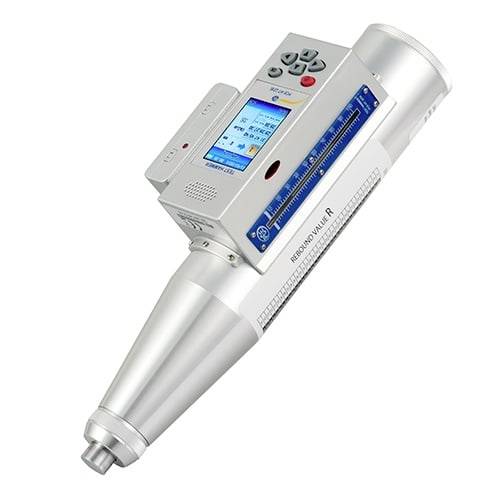
PCE Instruments Digitaler Betonprüfhammer PCE-HT 225E |Sprachfunktion |Software zur Datenauswertung |MesswertspeicherDer digitale Betonprüfhammer ist für die zerstörungsfreie Messung der Härte des Betons ein unentbehrliches Instrument. Der digitale Betonprüfhammer zeigt den Messwert direkt umgerechnet auf dem LC-Display an, welches in das Design eingearbeitet ist. Die USB-Schnittstelle ermöglicht eine Datenübertragung an einen Drucker oder PC. Der Nutzer kann sich somit vollständig auf die Messung konzentrieren. Dank der Software können die mit dem Betonprüfhammer ermittelten Daten schnell und einfach heruntergeladen, dargestellt und aufbereitet werden. Verschiedene Parameter, wie Schlagrichtung, Formfaktor und Zeitfaktor sowie die Karbonatisierung lassen sich problemlos einstellen.2179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.