Domain analysts.de kaufen?
Wir ziehen mit dem Projekt
analysts.de um.
Sind Sie am Kauf der Domain
analysts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain analysts.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Leib, Technologie und Prognose, Fachbücher von Julia SelligDas Fachbuch "Leib, Technologie und Prognose" von Julia Sellig untersucht die komplexen Wechselwirkungen zwischen leiblichem Empfinden und der modernen Medizintechnologie, insbesondere im Kontext von KI-gestützten Prognosemodellen. Die qualitative Studie bietet eine innovative Heuristik, die Elemente der Soziologie und der neuen Phänomenologie miteinander verbindet. Durch die Entwicklung der Methode des Leib-Mappings wird aufgezeigt, wie Diabetikerinnen und Diabetiker mit automatisierten Insulinabgabesystemen interagieren. Das Buch beleuchtet die Herausforderungen und Chancen, die sich aus der Integration neuer Technologien in den Alltag ergeben, und thematisiert die damit verbundenen Identitätsfragen und den Stress, der durch diese Veränderungen entstehen kann. Es ist eine fundierte Auseinandersetzung mit der Ambivalenz, die sich aus der Sorge um den eigenen Körper und den technologischen Fortschritt ergibt.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortgeschrittene Multivariate Analysemethoden, Fachbücher von Bernd Erichson, Rolf Weiber, Klaus BackhausDas Fachbuch "Fortgeschrittene multivariate Analysemethoden" bietet eine anwendungsorientierte Einführung in komplexe statistische Verfahren, die in der Wirtschaft und im Recht von Bedeutung sind. Verfasst von den renommierten Autoren Rolf Weiber, Klaus Backhaus und Bernd Erichson, richtet sich das Werk an Studierende und Fachleute, die ihre Kenntnisse in multivariaten Analysemethoden vertiefen möchten. Die vierte Auflage umfasst 507 Seiten und behandelt umfassend die theoretischen Grundlagen sowie praktische Anwendungen dieser Methoden. Der feste Einband sorgt für eine hohe Langlebigkeit des Buches, das in deutscher Sprache verfasst ist. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für Fortgeschrittene geeignet sind, und bieten zahlreiche Beispiele und Übungen, um das Verständnis zu fördern. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit quantitativen Analysen in der Wirtschaftswissenschaft und im rechtlichen Kontext auseinandersetzen.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **

Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Datenanalyse mit SPSS, Fachbücher von Michael StreichDieses Buch richtet sich an Studentinnen und Studenten, die im Rahmen ihrer Seminar-, Bachelor- oder Masterarbeit quantitative Daten erheben. Neben deskriptiven Analysen sind in solchen Situationen zumeist induktive statistische Verfahren gefordert, die auf den ersten Blick teilweise relativ komplex erscheinen. In diesem Buch werden typische Verfahren eingeordnet und inhaltlich erläutert. Neben einer einfachen Einführung werden im Nachgang vertiefende Analysen vorgestellt. Alle Verfahren werden anhand von Beispielen auf Basis der Statistiksoftware IBM SPSS dargestellt, die einen sehr einfachen Zugang auch zu komplexeren Verfahren bietet. Dabei werden die Beispiele, nach einer Einführung in das Programm als solches, systematisch Schritt für Schritt bearbeitet, so dass auch eigene Analysen im Rahmen schriftlicher Arbeiten problemlos nachvollzogen werden können.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch der astrologischen Prognose, Ratgeber von Bernadette BradyAstrologische Prognose erfordert einerseits eine Kenntnis der verschiedenen Techniken, andererseits darf eine intuitive Synthese nicht fehlen. Brady zeigt in diesem Lehrbuch, wie man beide Fähigkeiten erlernt und damit zu guten Ergebnissen kommt. Insofern ist dieses Buch nicht nur ideal für Einsteiger in die astrologische Prognose. Auch dem erfahrenen Astrologen eröffnen sich viele neue Methoden oder eine andere Sichtweise auf bekannte Verfahren. Sie behandelt Transite, Progressionen, Wiederkehrhoroskope, Finsternisse oder die Mondphasen in der Prognose. Zu allen Methoden gibt es Beispiele und Deutungstexte. Bradys Werk ist eines der besten Prognosebücher der Gegenwart.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leib, Technologie und Prognose, Fachbücher von Julia SelligDas Fachbuch "Leib, Technologie und Prognose" von Julia Sellig untersucht die komplexen Wechselwirkungen zwischen leiblichem Empfinden und der modernen Medizintechnologie, insbesondere im Kontext von KI-gestützten Prognosemodellen. Die qualitative Studie bietet eine innovative Heuristik, die Elemente der Soziologie und der neuen Phänomenologie miteinander verbindet. Durch die Entwicklung der Methode des Leib-Mappings wird aufgezeigt, wie Diabetikerinnen und Diabetiker mit automatisierten Insulinabgabesystemen interagieren. Das Buch beleuchtet die Herausforderungen und Chancen, die sich aus der Integration neuer Technologien in den Alltag ergeben, und thematisiert die damit verbundenen Identitätsfragen und den Stress, der durch diese Veränderungen entstehen kann. Es ist eine fundierte Auseinandersetzung mit der Ambivalenz, die sich aus der Sorge um den eigenen Körper und den technologischen Fortschritt ergibt.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortgeschrittene Multivariate Analysemethoden, Fachbücher von Bernd Erichson, Rolf Weiber, Klaus BackhausDas Fachbuch "Fortgeschrittene multivariate Analysemethoden" bietet eine anwendungsorientierte Einführung in komplexe statistische Verfahren, die in der Wirtschaft und im Recht von Bedeutung sind. Verfasst von den renommierten Autoren Rolf Weiber, Klaus Backhaus und Bernd Erichson, richtet sich das Werk an Studierende und Fachleute, die ihre Kenntnisse in multivariaten Analysemethoden vertiefen möchten. Die vierte Auflage umfasst 507 Seiten und behandelt umfassend die theoretischen Grundlagen sowie praktische Anwendungen dieser Methoden. Der feste Einband sorgt für eine hohe Langlebigkeit des Buches, das in deutscher Sprache verfasst ist. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für Fortgeschrittene geeignet sind, und bieten zahlreiche Beispiele und Übungen, um das Verständnis zu fördern. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit quantitativen Analysen in der Wirtschaftswissenschaft und im rechtlichen Kontext auseinandersetzen.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Datenanalyse mit R, Fachbücher von Daniel WollschlägerDas Buch "Grundlagen der Datenanalyse mit R" bietet eine anwendungsorientierte Einführung in die Datenanalyse unter Verwendung der Programmiersprache R. Es richtet sich an Studierende im fortgeschrittenen Bachelorstudium und vermittelt grundlegende Konzepte und Techniken der Datenanalyse. Die Inhalte sind so aufbereitet, dass sie sowohl theoretische als auch praktische Aspekte abdecken, was es den Leserinnen und Lesern ermöglicht, die erlernten Methoden direkt anzuwenden. Die 6. überarbeitete und erweiterte Auflage stellt sicher, dass die Informationen aktuell sind und den neuesten Entwicklungen in der Datenanalyse Rechnung tragen. Das Buch ist in deutscher Sprache verfasst und eignet sich sowohl für das Selbststudium als auch als Lehrmaterial in akademischen Kursen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
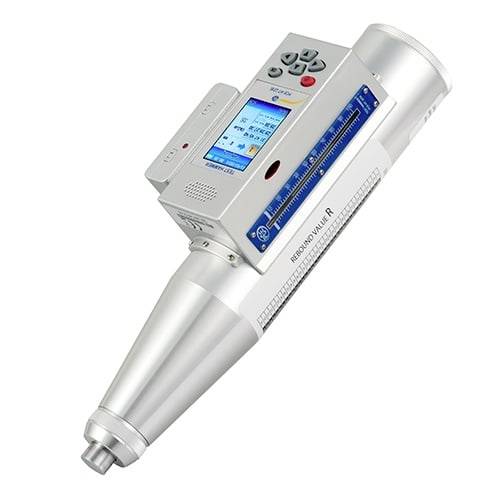
PCE Instruments Digitaler Betonprüfhammer PCE-HT 225E |Sprachfunktion |Software zur Datenauswertung |MesswertspeicherDer digitale Betonprüfhammer ist für die zerstörungsfreie Messung der Härte des Betons ein unentbehrliches Instrument. Der digitale Betonprüfhammer zeigt den Messwert direkt umgerechnet auf dem LC-Display an, welches in das Design eingearbeitet ist. Die USB-Schnittstelle ermöglicht eine Datenübertragung an einen Drucker oder PC. Der Nutzer kann sich somit vollständig auf die Messung konzentrieren. Dank der Software können die mit dem Betonprüfhammer ermittelten Daten schnell und einfach heruntergeladen, dargestellt und aufbereitet werden. Verschiedene Parameter, wie Schlagrichtung, Formfaktor und Zeitfaktor sowie die Karbonatisierung lassen sich problemlos einstellen.2179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.